Ein Kundenbindungsprogramm für Supermärkte braucht keine App, um zu funktionieren. Eine Kundenkarte in Apple Wallet oder Google Wallet gibt Kunden etwas, das sie an der Kasse scannen lassen, zeigt Punktestand und persönliche Angebote und aktualisiert sich nach jedem Einkauf. Um teilzunehmen, muss niemand eine Supermarkt-App herunterladen: Das Wallet ist schon auf dem Smartphone.
Eine Kundenkarte mit persönlichen Angeboten verarbeitet Einkaufsdaten, und die Kunden im DACH-Raum achten genau darauf, was damit geschieht. Pushwoosh ist DSGVO-konform, nach ISO 27001:2022 und SOC 2 Type 2 zertifiziert und betreibt Rechenzentren in der EU und den USA.
In Pushwoosh liegt die Karte auf demselben Profil wie Ihre Push-Benachrichtigungen, E-Mails und SMS. So können Sie Wallet-Kundenkarten für Lebensmittelhandel und Q-Commerce über 1 Plattform betreiben.
Warum Supermärkte nicht zuerst eine App brauchen
Lebensmittel sind eine Kategorie mit hoher Frequenz und wenig Aufmerksamkeit. Kunden wollen den Rabatt an der Kasse, kein weiteres Symbol auf dem Startbildschirm. Ein App-zentriertes Programm lässt einen großen Teil Ihrer Käufer außen vor.
Dazu kommt ein leiseres Problem. Forschung zu Kundenbindungsprogrammen zeigt, dass sich das Kaufverhalten nach dem Beitritt nur wenig ändert und selbst dieser Effekt innerhalb von 6 bis 9 Monaten nachlässt (Journal of the Academy of Marketing Science, 2008). Eine statische Karte hält niemandes Aufmerksamkeit. Eine Karte, die immer wieder etwas Neues und Persönliches zeigt, hat zumindest eine Chance.
So funktioniert eine Wallet-Kundenkarte
Bei Apple ist die Karte eine Store Card, bei Google ein Loyalty-Pass. Beide tragen einen Barcode für die Kasse, einen Punktestand und Felder für persönliche Angebote.
| Schritt | Was passiert | Wer es tut |
|---|---|---|
| Beitritt | Der Kunde tippt auf Add to Wallet, über einen QR-Code an der Kasse, auf dem Kassenbon oder in einer E-Mail | Kunde |
| Scan | Das Kassenpersonal scannt den Barcode der Karte | Filiale |
| Zählen | Ihr Kundenbindungssystem schreibt Punkte gut und wählt Angebote aus | Ihr System |
| Aktualisieren | Die Karte zeigt den neuen Punktestand und die neuen Angebote | Pushwoosh, über die API |
Beachten Sie die dritte Zeile. Punkte und Angebote kommen über die API aus Ihrem Kundenbindungs- oder Kassensystem. Pushwoosh stellt die Karte aus und aktualisiert sie, die Punktelogik bleibt bei Ihnen.
Das Modell funktioniert für Lebensmittelhändler in großem Maßstab. Der Wallet-Anbieter PassKit meldet mehr als 90.000 ausgestellte Wallet-Kundenkarten für Tian Tian Market, eine asiatische Supermarktkette in London (Fallstudie des Anbieters, PassKit, kein Ergebnis von Pushwoosh).
Persönliche Angebote, die aktuell bleiben
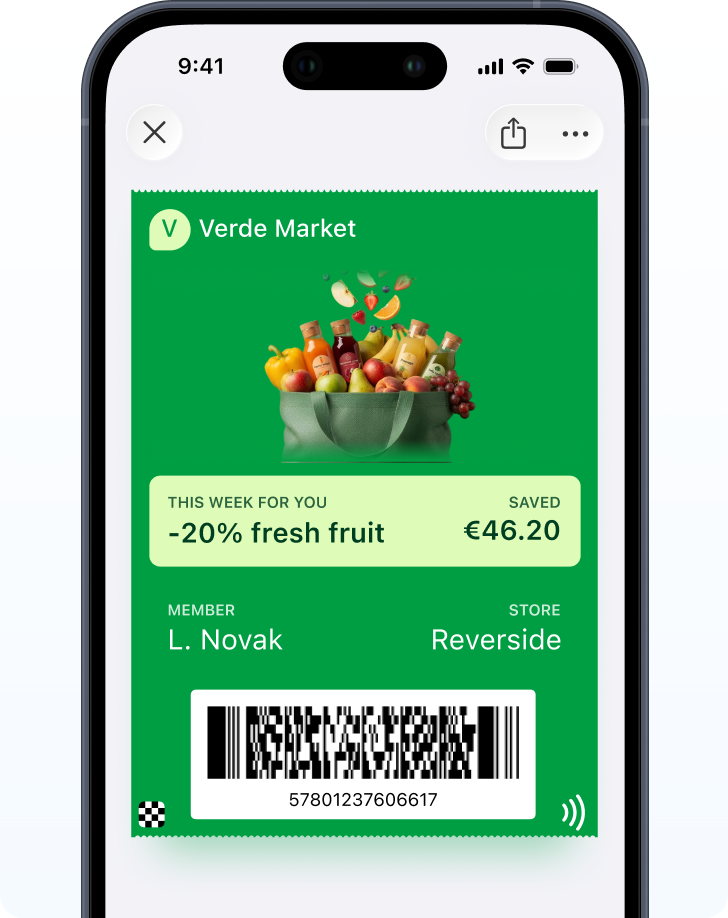
Die Karte ist der Ort, an dem ein persönliches Angebot zwischen zwei Einkäufen lebt. Nach jedem Scan kann Ihr System die Angebotsfelder auffrischen: ein Rabatt auf die Kaffeemarke, die dieser Kunde immer kauft, ein Bonus auf seinen üblichen Wocheneinkauf.
Coupons funktionieren genauso. Die thailändische Hypermarktkette Big C wechselte von PDF-Coupons zu Coupons in Google Wallet und verzeichnete einen um 38 % höheren durchschnittlichen Warenkorb sowie mehr Einlösungen (Fallstudie aus dem Markt, Google-Wallet-Fallstudien, kein Ergebnis von Pushwoosh).
Wochenangebote: still aktualisieren, anderswo ankündigen
Lebensmittelhändler arbeiten in wöchentlichen Angebotszyklen. Das wirft eine praktische Frage auf: Soll die Karte die Kunden jede Woche benachrichtigen?
Nein. Apple und Google erlauben nur Benachrichtigungen, die sich auf den Pass beziehen, und eine wöchentliche Werbeaktion über die Karte verstößt gegen ihre Richtlinien. Frischen Sie die Angebotsfelder still auf und kündigen Sie die neue Woche per Push, E-Mail oder SMS an, jeweils mit der Einwilligung des Kunden für diesen Kanal. Heben Sie die Hinweise der Karte für das auf, was wirklich die Karte betrifft: Punkte, die bald verfallen, eine freigeschaltete Prämie.
Bei Google können Loyalty-Passes bei Updates benachrichtigen, bis zu 3 pro Pass und Tag. Bei Apple lösen nur Felder mit Änderungsmeldung einen Hinweis aus.
Im Weihnachtsgeschäft im Dezember steigt die Einkaufsfrequenz, und mit ihr der Wert jedes Scans. Ein Bonus auf den Festtagseinkauf passt in die Angebotsfelder der Karte, die Ankündigung läuft über Ihre anderen Kanäle.
An der Kasse: was Sie prüfen sollten
Beginnen Sie mit dem Barcode. Apple unterstützt QR, PDF417, Aztec und Code128. Google ergänzt EAN-13. Wählen Sie das Format, das Ihre Kassen lesen, und testen Sie es vor dem Start mit einem echten Smartphone an einer echten Kasse.
Dann die Zuordnung. Der Barcode-Wert muss das Mitglied in Ihrem Kundenbindungssystem identifizieren, sonst bringt der Scan nichts.
Dann die Menschen. Ein Satz des Kassenpersonals wie „Scannen Sie das hier, um Ihre Karte ins Wallet zu legen“ bewirkt mehr als jedes Plakat am Eingang.
Und die Plattformen. In Deutschland liegt der iOS-Anteil leicht über dem globalen Durchschnitt, ein großer Teil Ihrer Kunden zahlt aber mit einem Android-Smartphone. Testen Sie beide Karten an der Kasse.
Filialstandorte auf der Karte
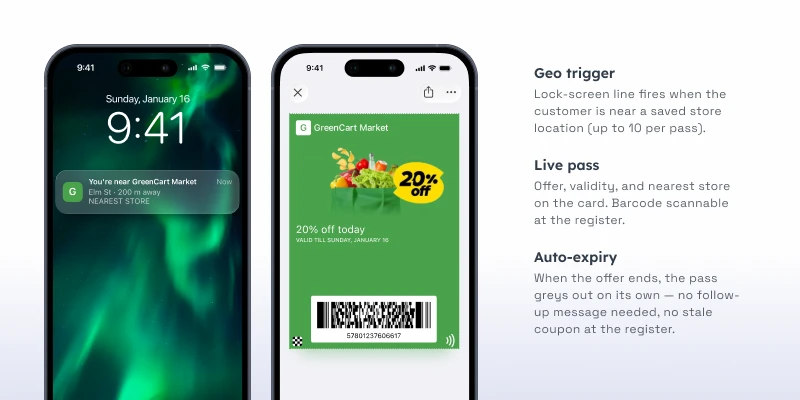
Hinterlegen Sie Ihre nächstgelegenen Filialen als Standorte, bis zu 10 pro Karte, damit die Karte auf dem Sperrbildschirm erscheinen kann, wenn der Kunde ankommt. Wann sie angezeigt wird, entscheidet das Wallet. Bei größeren Filialnetzen legen Sie die nächstgelegenen Filialen jedes Kunden über die API fest.
Mehr Kunden an der Kasse erkennen mit Pushwoosh
Pushwoosh stellt native Apple- und Google-Wallet-Kundenkarten pro User ID aus, aktualisiert Punkte und Angebote über die API und steuert Push, E-Mail und SMS aus denselben Journeys. Jeder Scan macht aus einem Käufer einen bekannten Kunden, mit oder ohne Ihre App.
Mehr Kunden zu kennen hat nichts mit einem größeren Rabatt zu tun. Es geht darum, die Karte zum Einfachsten zu machen, was man an der Kasse vorzeigen kann.