Pour la plupart des programmes de fidélité, la carte de fidélité dématérialisée dans le wallet joue le rôle de la carte, l’application celui de l’expérience complète, et le SMS celui du canal pour les clients que vous ne touchez pas autrement. Vous avez rarement à choisir un seul canal. Vous devez savoir quelle mission chacun remplit bien, et cesser de demander à l’un d’eux d’assurer les trois.
Dans Pushwoosh, les trois canaux reposent sur un seul profil client, traité conformément au RGPD, avec des centres de données en UE et aux États-Unis. Vous émettez une carte de fidélité digitale et vous joignez le même client par push ou par SMS depuis un seul parcours client.
Les 3 canaux côte à côte
| Wallet pass | Application de fidélité | SMS | |
|---|---|---|---|
| Première étape pour le client | Toucher «Add to Wallet» depuis un lien ou un QR code | Télécharger l'application, créer un compte | Donner son numéro, donner son consentement |
| Coût par message | Aucun frais opérateur pour les mises à jour | Aucun frais opérateur pour le push | Frais opérateur à chaque message |
| Mises à jour en direct | La carte se redessine quand les données changent | Contrôle total dans l'application | Aucune, chaque message est un nouveau texte |
| Visibilité | Écran de verrouillage selon l'heure et le lieu | Notifications push, si elles sont activées | Boîte de réception SMS |
| Données client | Liées au profil auquel vous l'émettez | Comportement in-app détaillé | Numéro de téléphone et clics sur les liens |
| Messages promotionnels | Interdits, informations de service uniquement | Oui, avec opt-in push | Oui, avec consentement et selon les règles locales |
Quand l’application l’emporte
L’application l’emporte quand le programme demande de la profondeur. Commander à l’avance, parcourir un catalogue de récompenses, choisir entre plusieurs offres, gérer son profil : rien de tout cela ne tient sur une carte. Si vos meilleurs clients ouvrent déjà votre application chaque semaine, placez-y le programme.
Le prix à payer, c’est l’installation. Beaucoup de gens ne téléchargeront jamais une application pour un seul café ou une seule enseigne de supermarché. Un programme uniquement dans l’application laisse la plupart de vos acheteurs anonymes, et l’on ne récompense pas quelqu’un que l’on ne voit pas.
Quand le SMS l’emporte
Le SMS l’emporte sur la portée. Tous les téléphones le reçoivent. Il n’y a rien à installer, et il fonctionne pour les clients qui n’ajouteront jamais de carte ni ne téléchargeront d’application.
Il vous coûte à 2 endroits : les frais par message et la réglementation. En Europe, le SMS promotionnel exige un consentement préalable et explicite. Aux États-Unis, l’envoi de SMS professionnels demande en plus un enregistrement auprès des opérateurs (10DLC). Un programme de fidélité SMS nécessite donc un travail de conformité avant le premier message. Et le SMS ne se met pas à jour tout seul : le solde de points envoyé la semaine dernière est déjà faux.
Quand le wallet pass l’emporte
Le wallet pass l’emporte à un moment précis : en caisse, au tourniquet de la salle de sport, à l’entrée d’un événement. Il réunit 3 atouts qu’aucun autre canal ne propose.
Il reste en place : la carte demeure dans le Wallet jusqu’à ce que le client la supprime. Il reste à jour : quand le solde change, la carte se redessine. Il apparaît au bon moment : sur l’écran de verrouillage près de votre boutique ou le jour de l’événement.
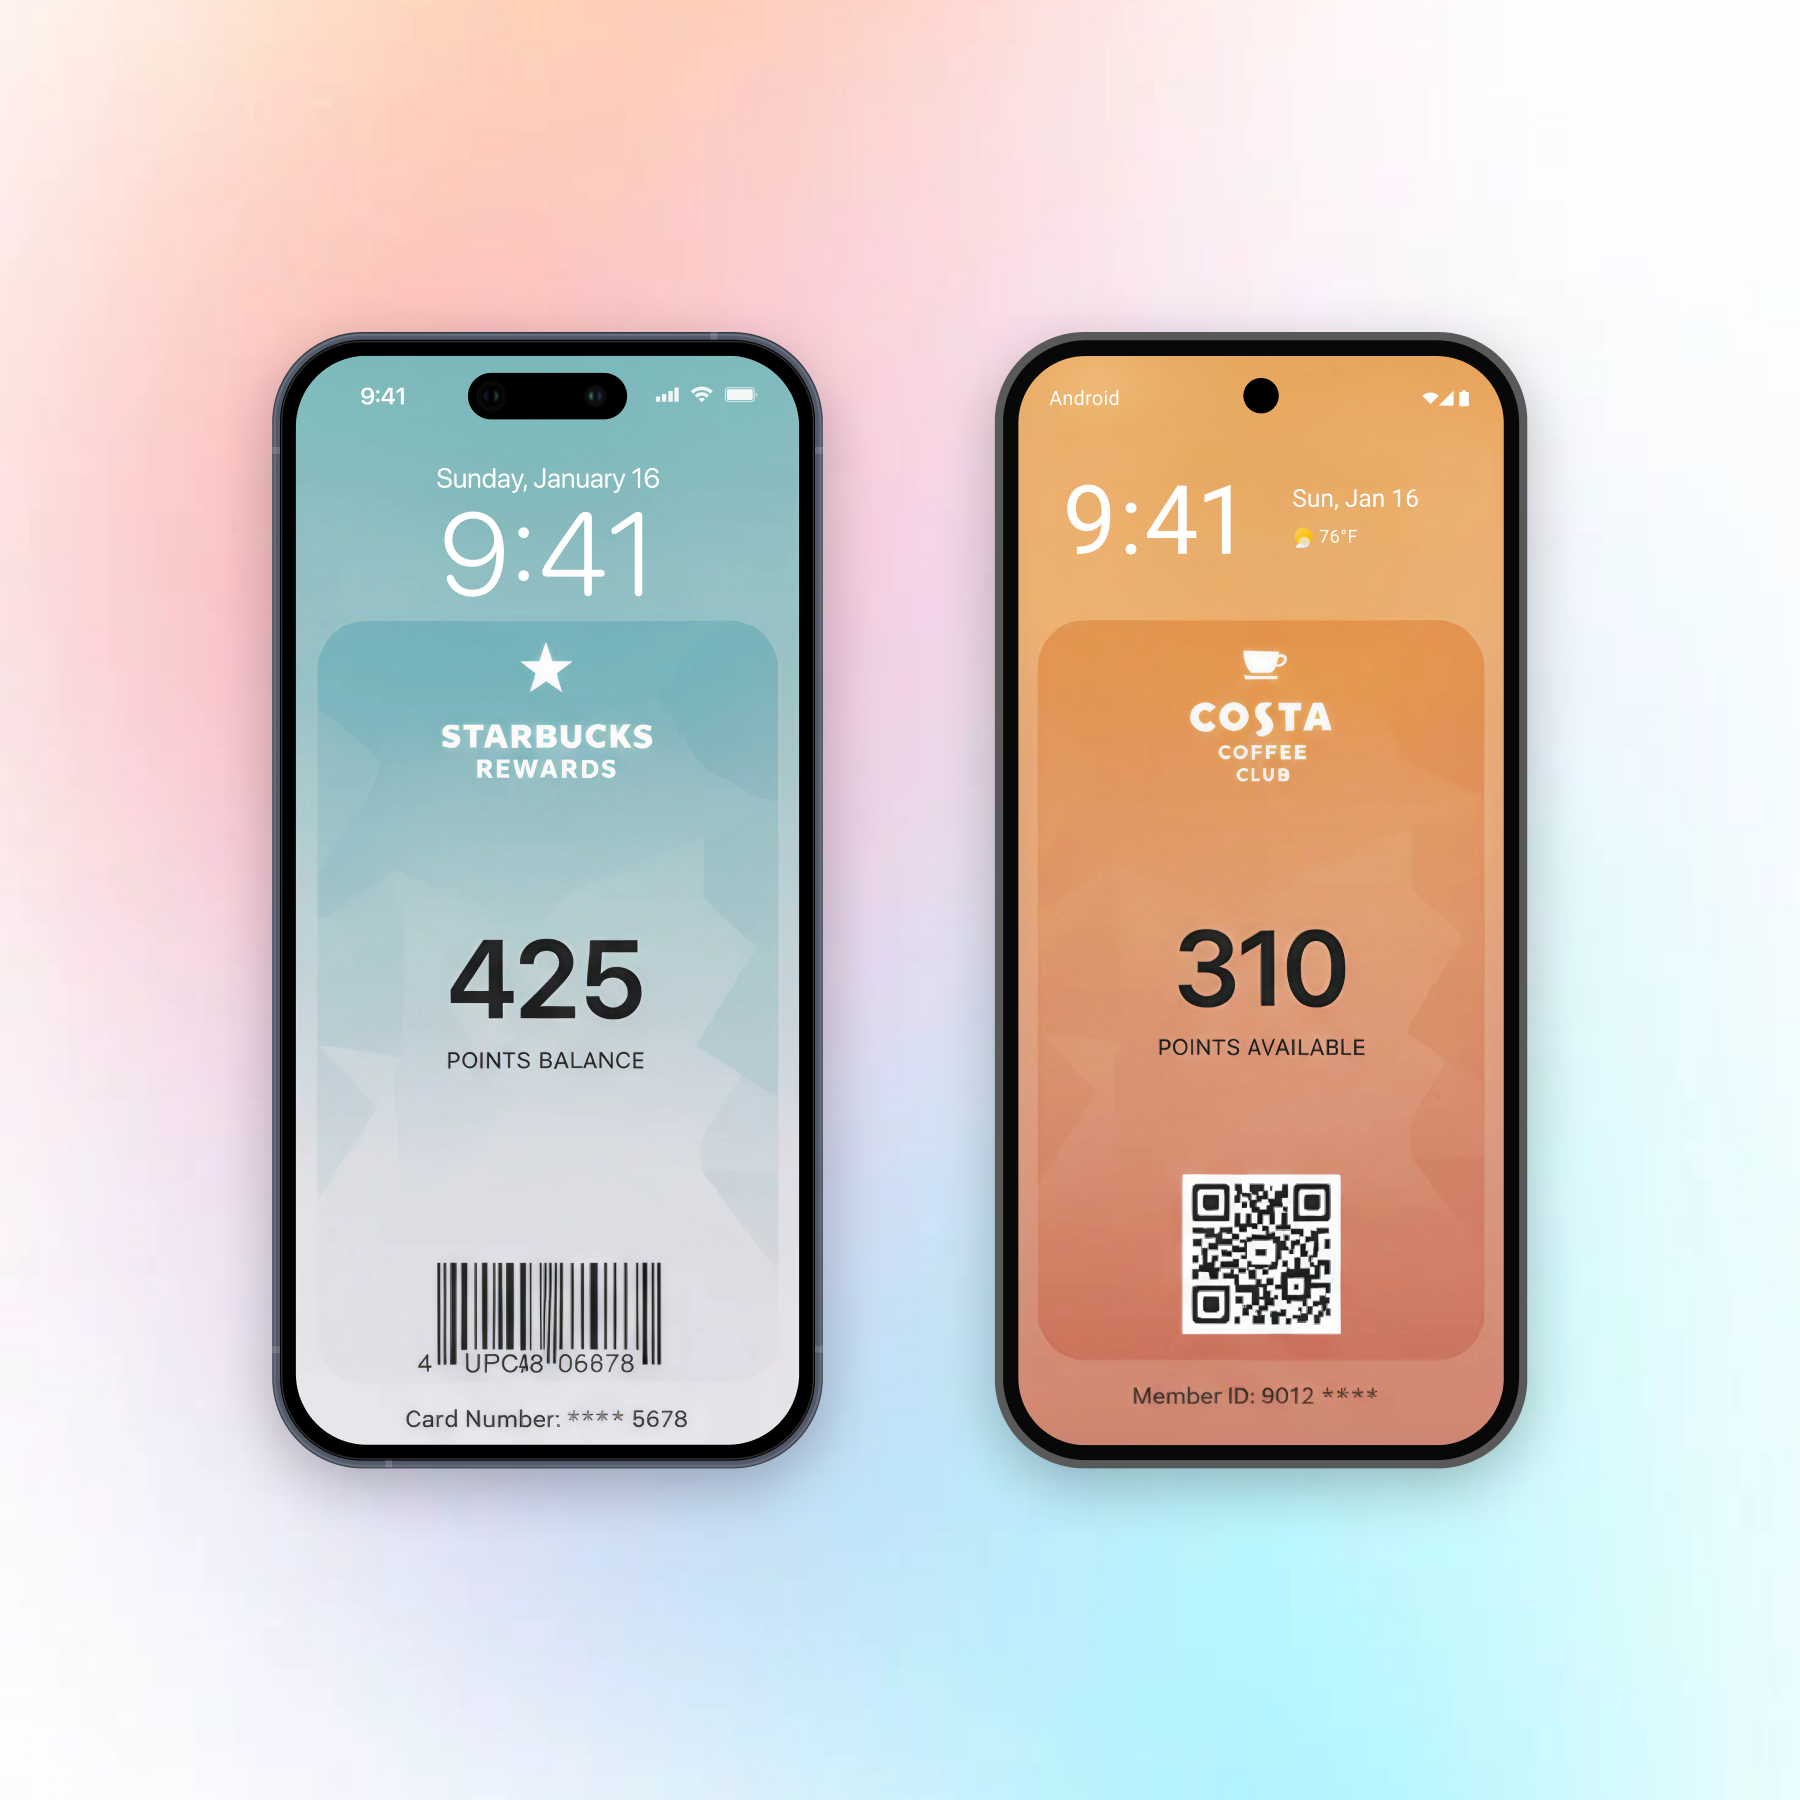
Sa limite : ce n’est pas un canal marketing. Apple et Google n’autorisent que les notifications concernant le pass lui-même, comme un nouveau solde ou un changement de porte.
Les 3 canaux dans un seul parcours
Les programmes les plus solides ne choisissent pas. Ils relient. Un scénario type :
-
Émettre le pass à l'inscription
Un client s'inscrit en ligne ou en caisse. Un parcours émet le pass de fidélité et envoie le lien «Add to Wallet» par e-mail ou par push.
-
Mettre à jour le solde à chaque achat
Chaque achat met à jour le solde affiché sur le pass. Aucun message n'est nécessaire.
-
Signaler les points qui expirent
Quand des points arrivent à expiration, le pass affiche un message de changement, et les utilisateurs de l'application reçoivent aussi un push.
-
Reconquérir les clients inactifs
Les clients qui ne viennent plus reçoivent un SMS ou un push de reconquête, car le pass lui-même ne doit pas porter de promotions.
Chaque canal reste dans ses règles et chaque client reste joignable. C’est aussi plus économique : le SMS ne part qu’aux personnes qui n’ont pas de canal moins coûteux.
Un exemple concret
Prenons une chaîne de boulangeries de 20 boutiques. La plupart des clients passent deux fois par semaine pour leur baguette, et peu téléchargeront une application. Environ un tiers utilise déjà l’application de l’enseigne pour précommander.
Notre choix : la carte wallet est le programme pour tous, scannée en caisse. Les utilisateurs de l’application la retrouvent aussi dans l’application, avec la précommande et les offres. Le SMS ne part qu’aux clients qui n’ont pas ajouté la carte après 2 visites, sous forme d’un rappel unique avec le lien.
L’enjeu n’est pas la boulangerie. C’est que le mix de canaux suit le client, et non l’inverse.
Check-list de décision
5 questions avant de choisir le canal principal :
- La plupart de vos clients utilisent-ils déjà votre application au moins une fois par mois ? L’application mène alors, et le pass sert de carte en caisse.
- Le programme est-il utilisé en un point physique, comme un comptoir, une entrée ou un tourniquet ? Émettez alors un wallet pass.
- Devez-vous toucher des personnes sans application ni e-mail ? Ajoutez le SMS, avec le consentement et les enregistrements nécessaires.
- Le solde change-t-il souvent ? Un wallet pass l’affiche sans envoyer de message.
- Prévoyez-vous des messages promotionnels ? Envoyez-les par push, e-mail ou SMS, pas via le pass.
Développez les inscriptions à votre programme avec Pushwoosh
Pushwoosh réunit le wallet pass, le push, l’in-app, l’e-mail, le SMS et WhatsApp sur un seul profil client et un seul éditeur de parcours. Vous émettez des cartes natives Apple Wallet et Google Wallet sans fournisseur de pass distinct, et vous touchez chaque client sur le canal que le moment exige. La plateforme est certifiée ISO 27001:2022 et SOC 2 Type 2, conforme au RGPD.
Les inscriptions ne progressent pas parce que vous avez trouvé le canal parfait. Elles progressent quand chaque canal fait la seule chose qu’il fait le mieux.