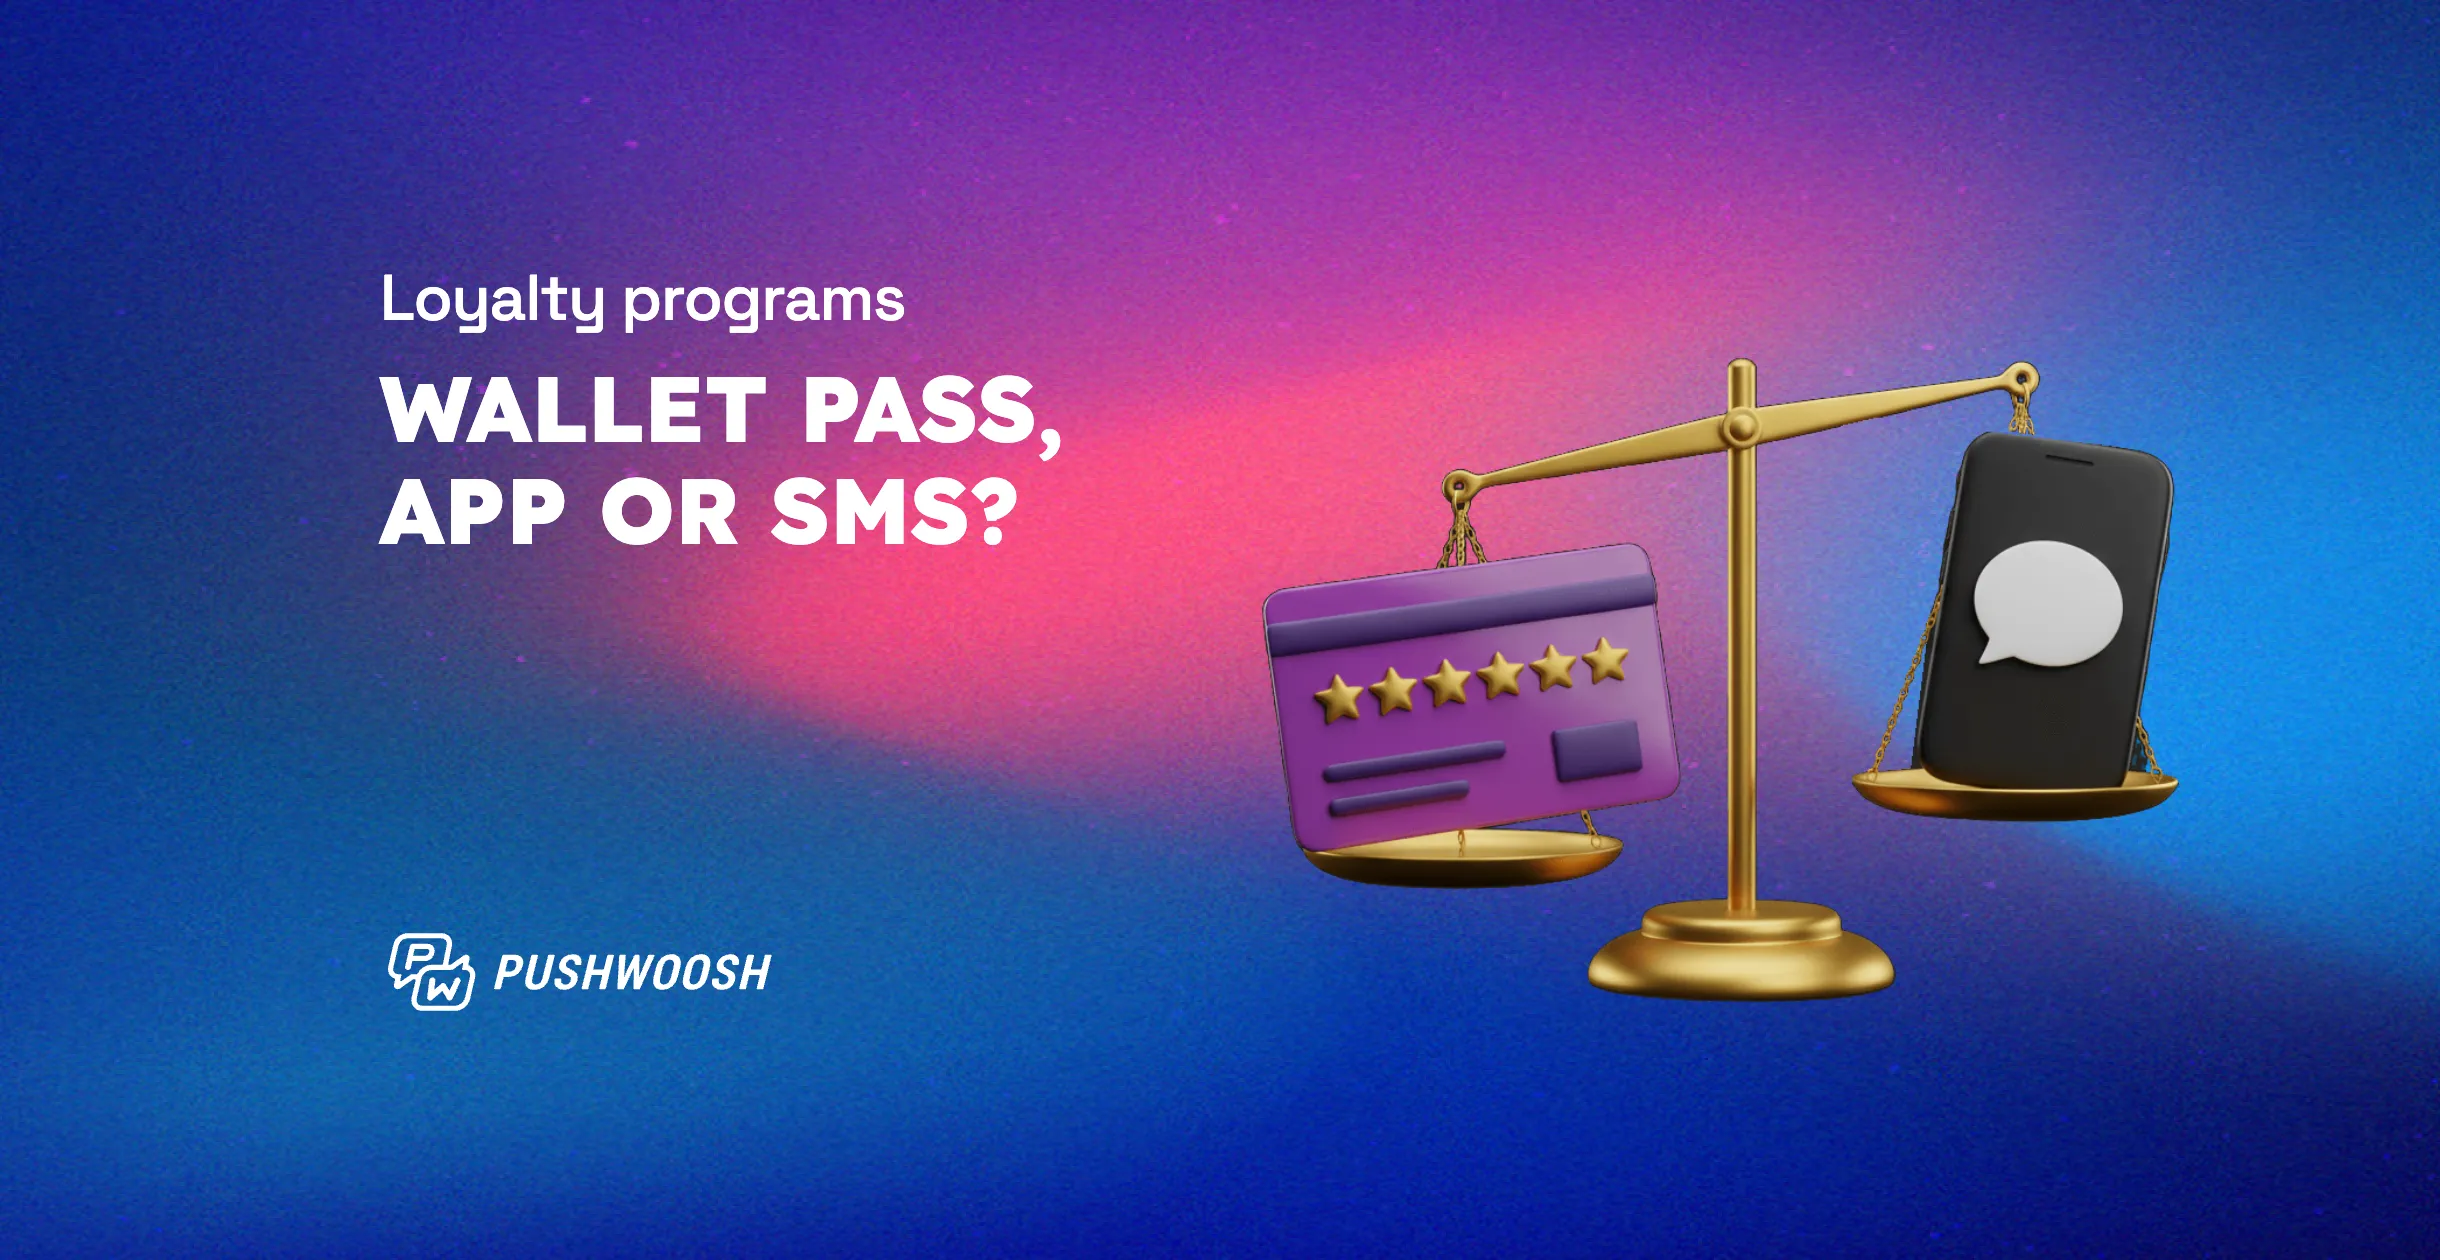
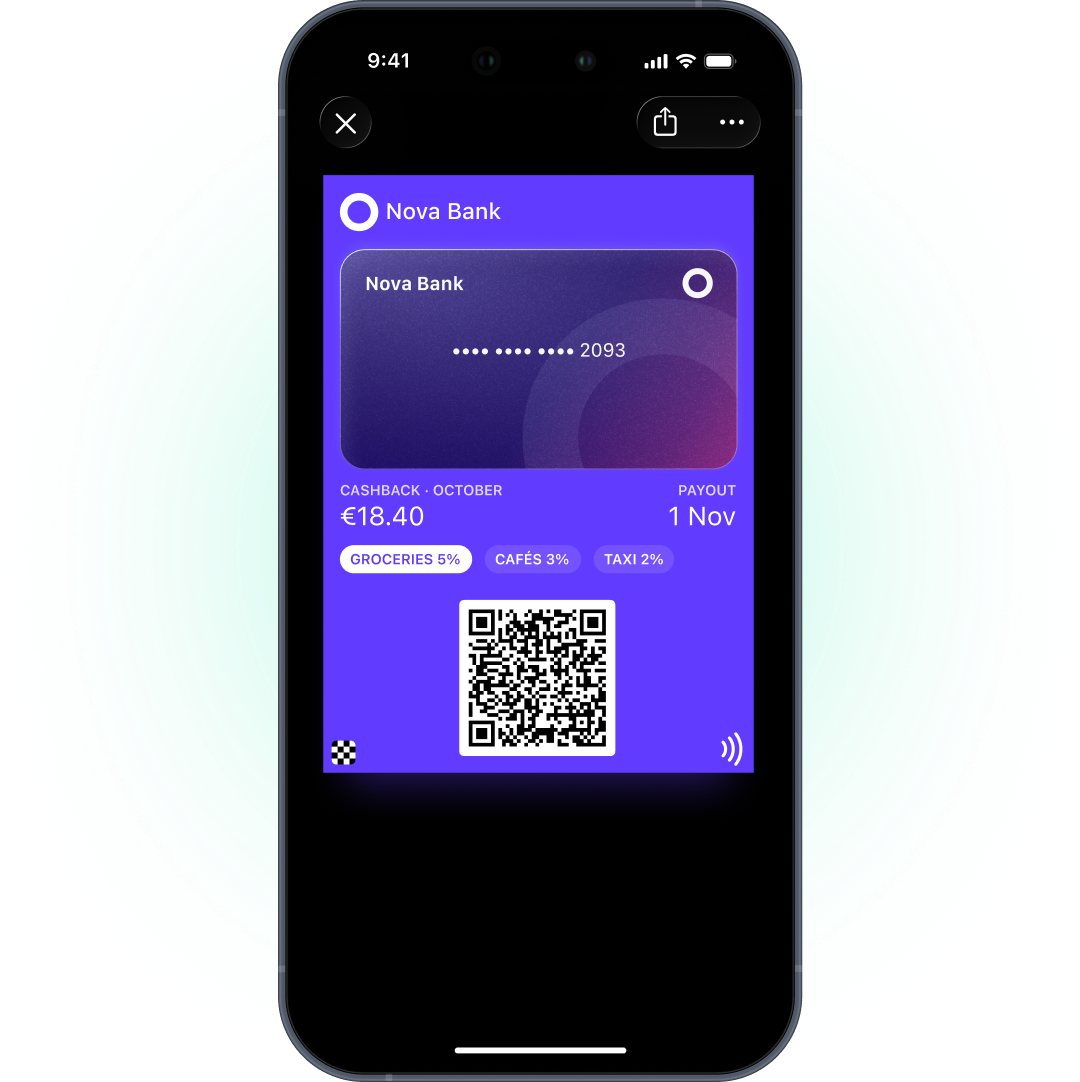
Pour les banques et les fintechs, les wallet passes couvrent ce qui entoure le paiement, pas le paiement lui-même : une carte de récompenses ou de cashback, un niveau d’abonnement, une carte d’avantages partenaires. Le pass vit dans Apple Wallet ou Google Wallet à côté des cartes de paiement, affiche un solde ou un statut et se met à jour après chaque transaction. Les cartes de paiement restent dans Apple Pay et Google Pay.
Dans Pushwoosh, les passes partagent 1 seul profil client avec le push, l’in-app, l’e-mail et le SMS, ce qui vous permet de gérer des wallet passes pour les banques et la fintech à côté des messages que vous envoyez déjà.
La place du wallet à côté de l’app bancaire
L’app bancaire est l’endroit où les clients consultent leurs soldes, paient et font des virements. Un programme de récompenses enfoui à 3 écrans de profondeur s’y oublie facilement.
L’expérience digitale pousse au changement de banque. La moitié des utilisateurs de banque en ligne déclarent qu’ils changeraient d’établissement pour une meilleure expérience digitale, et 31 % l’ont déjà fait (Alkami, 2025 Generational Trends in Digital Banking Study). Bain a constaté que de meilleurs outils digitaux expliquaient 36 % des passages à un autre établissement pour des services complémentaires (Bain, 2023).
Une carte wallet ne remplacera pas l’app, et ne doit pas essayer. Elle donne au programme de récompenses un emplacement visible et toujours à jour, dans la même app wallet que les clients ouvrent pour payer.
Ce que les banques mettent dans le wallet
| Pass | Type Apple | Type Google | Ce qu'il affiche | Mis à jour quand |
|---|---|---|---|---|
| Carte de récompenses ou de cashback | Store Card | Loyalty | Solde de points ou de cashback, niveau | Après chaque transaction éligible |
| Carte de niveau d'abonnement | Generic | Generic | Formule, niveau, membre depuis, avantages | Changement de niveau |
| Carte d'avantages partenaires | Generic ou Coupon | Generic ou Offer | Avantage, partenaire, expiration | Changement ou expiration de l'avantage |
Le type est figé à la création : décidez donc tôt si la carte de récompenses a besoin des notifications Google. Chez Google, parmi ces types, seuls les passes Loyalty envoient des notifications de mise à jour, jusqu’à 3 par pass et par jour. Les passes Generic et Offer se mettent à jour en silence.
En France, iOS et Android se partagent le marché à peu près à parts égales : ce choix de type Google concerne donc environ la moitié de vos clients, pas une minorité.
Pass de solde de récompenses et de cashback
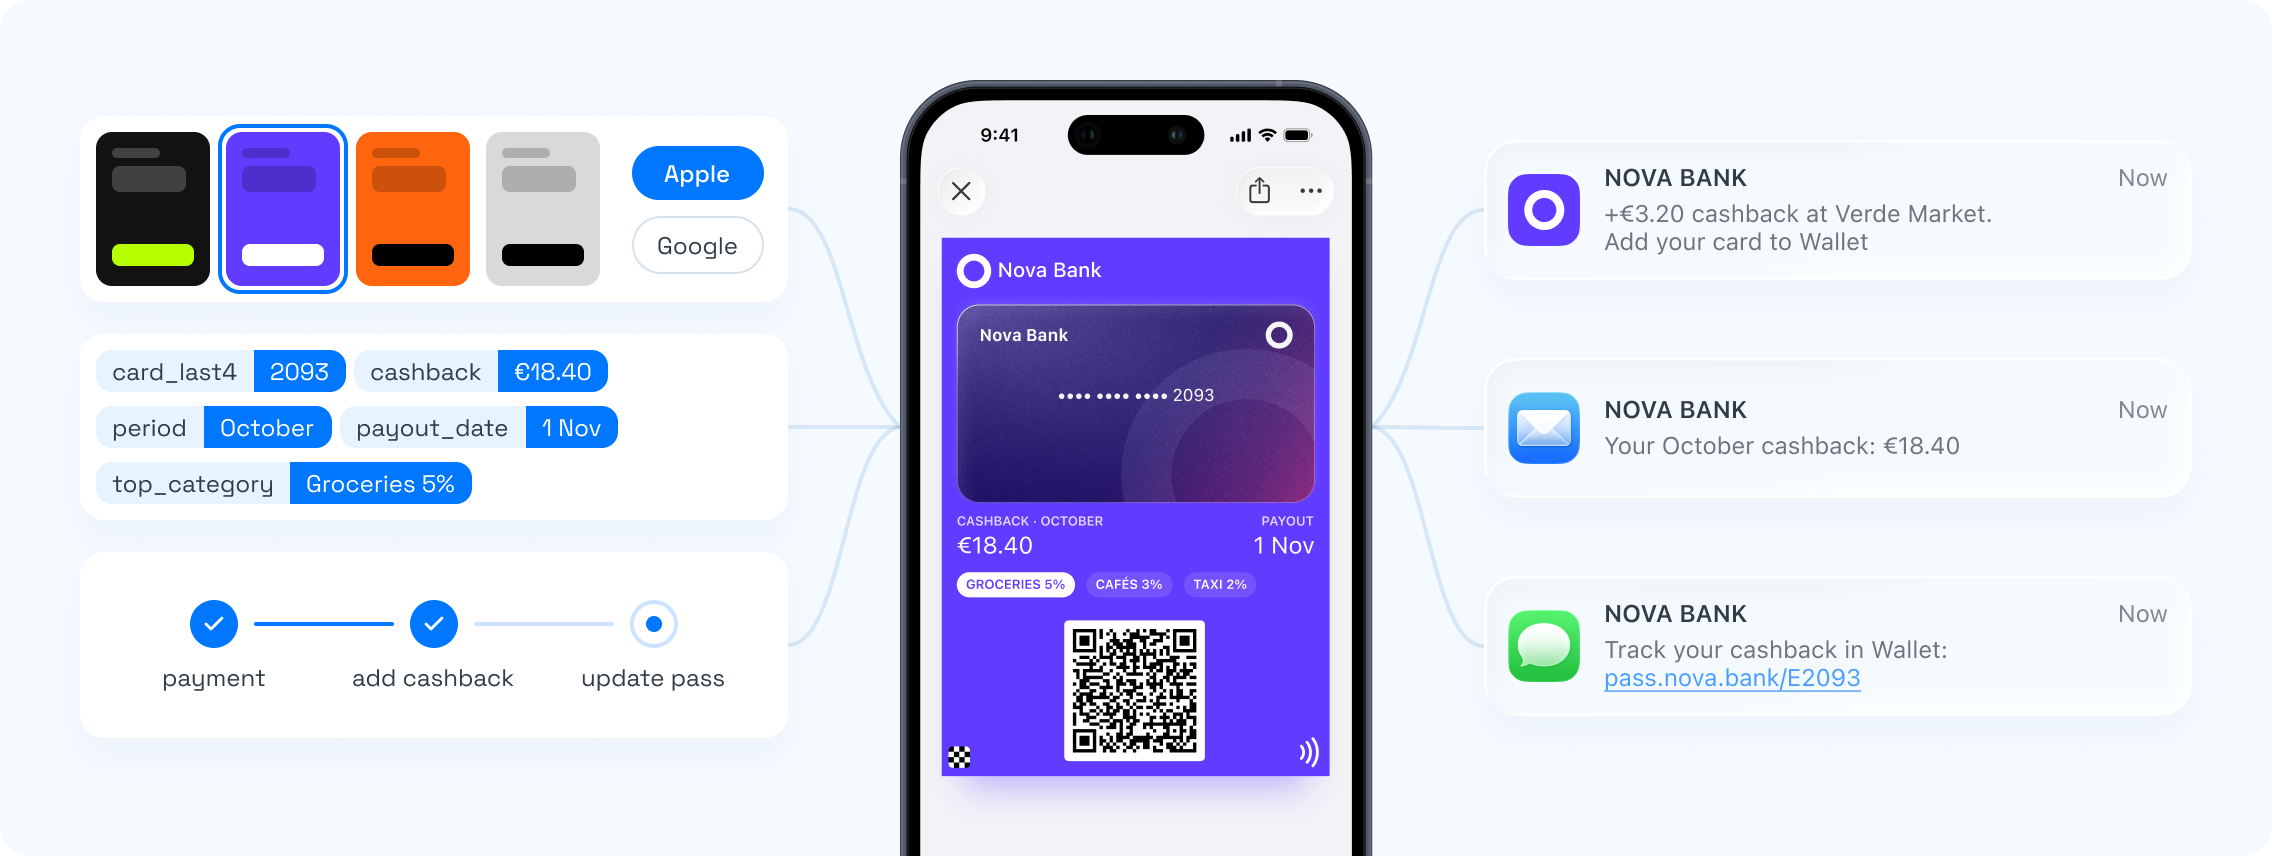
Le total de cashback ou de points provient de votre core banking ou de votre moteur de récompenses. Après une transaction éligible, votre système envoie le nouveau solde via l’API et la carte se met à jour sur le téléphone du client.
Chez Apple, un message de changement sur le champ du solde peut afficher «Vous avez gagné %@ de cashback» sur l’écran verrouillé. Utilisez-le avec parcimonie. Une alerte après chaque café transforme une carte utile en bruit. Nous ne déclencherions d’alerte que sur les paliers, comme une récompense atteinte ou un cashback versé.
Niveaux d’abonnement
Les offres premium et métal sont un produit de statut, et un statut que le client ne voit pas vaut moins. Une carte de niveau réunit la formule, le niveau et les avantages en 1 seul endroit.
Quand un client monte en gamme, mettez la carte à jour et laissez le message de changement l’annoncer. Quand un niveau expire, mettez le statut à jour honnêtement. Un ancien niveau resté affiché, c’est un ticket de support en puissance.
Conformité : ce qu’il faut garder hors de la carte
Un wallet pass est visible sur l’écran verrouillé et par toute personne qui tient le téléphone. Traitez-le comme public.
- Aucun numéro de compte ni de carte. Le pass identifie le membre, pas le compte.
- Aucun solde bancaire ni détail de transaction. Un solde de récompenses, oui. Un solde de compte, non.
- Aucune autre donnée personnelle au-delà de ce dont le client a besoin pour utiliser la carte, comme un nom.
- Les paiements restent dans Apple Pay et Google Pay. Un wallet pass n’est pas une carte de paiement.
Le lieu de traitement des données compte aussi. Pushwoosh fonctionne sur sa propre infrastructure en Allemagne et aux États-Unis, héberge ses clients européens en Allemagne et détient les certifications ISO 27001 et SOC 2 Type 2.
Pour une banque ou une fintech française, la conformité au RGPD et la certification SOC 2 sont un prérequis absolu avant tout projet de messagerie, et des données hébergées en UE sont souvent l’argument décisif auprès des équipes conformité.
Les parcours autour de la carte
-
Ouverture de compte
Émettez la carte de récompenses et envoyez le lien Add to Wallet dans l'e-mail de bienvenue ou en in-app.
-
Première transaction éligible
Le solde se met à jour sur la carte. Un push explique le fonctionnement du cashback.
-
Palier atteint
La carte affiche la récompense, avec un message de changement chez Apple.
-
Passage au niveau supérieur
Mettez à jour la carte de niveau. Présentez les nouveaux avantages par e-mail.
-
Inactif depuis 60 jours
Un push ou un e-mail de réengagement, jamais une promotion via la carte.
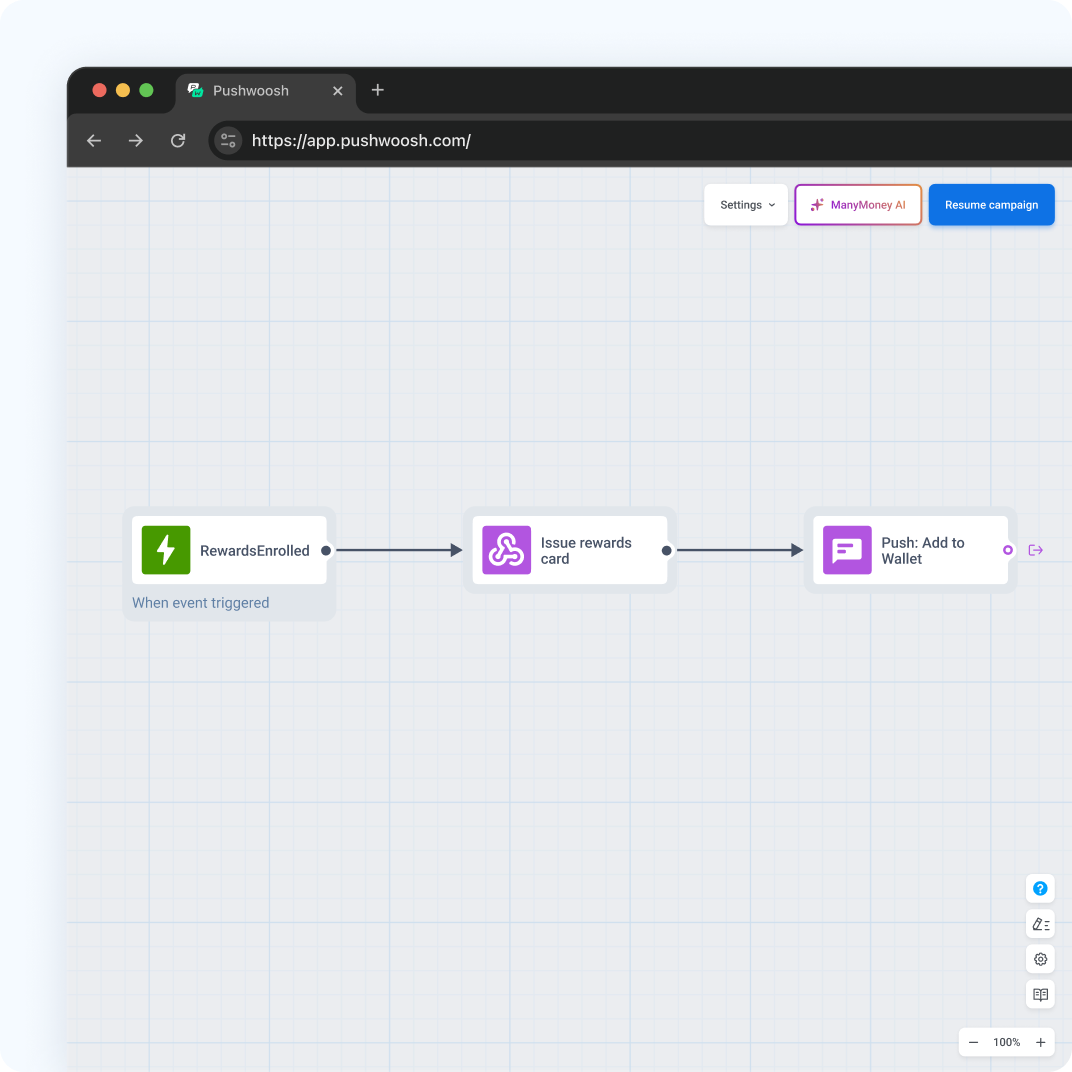
Apple et Google n’autorisent que les notifications liées au pass. Les offres produit, comme un nouveau compte d’épargne, passent par push, e-mail ou in-app.
Rendez les récompenses visibles avec Pushwoosh
Pushwoosh émet des passes natifs Apple et Google Wallet pour les récompenses, le cashback et les niveaux d’abonnement, les met à jour via l’API et mène push, in-app, e-mail et SMS depuis les mêmes parcours. La plateforme est conforme au RGPD, les données sont hébergées en Allemagne et aux États-Unis, avec ISO 27001 et SOC 2 Type 2.
Un programme de récompenses ne fonctionne pas parce que le catalogue est plus riche. Il fonctionne quand le solde se trouve là où les clients regardent chaque jour.